16/10/2026
Nghĩa vụ thông báo doanh thu, Thời hạn nộp thông báo doanh thu
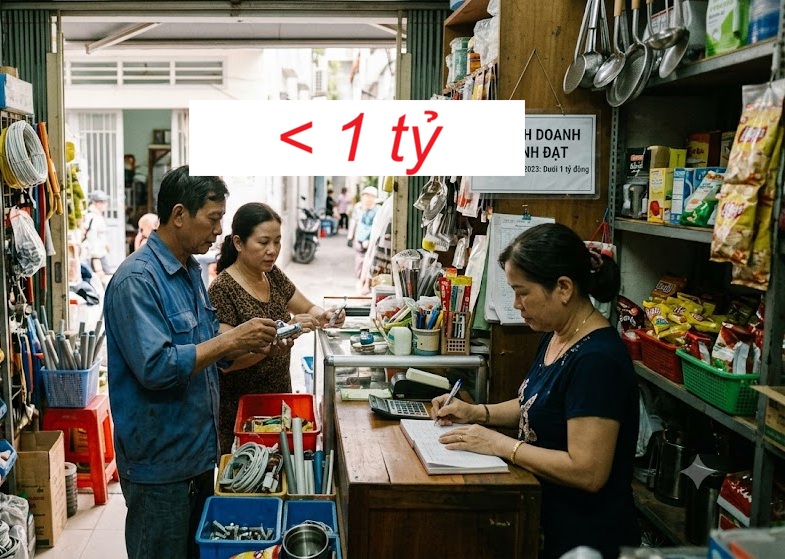
Đối tượng áp dụng: Hộ kinh doanh (HKD), cá nhân kinh doanh (CNKD) bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm mà có doanh thu thực tế từ 1 tỷ đồng trở xuống.
Biểu mẫu sử dụng: Sử dụng Mẫu số 01/TKN-CNKD (ban hành kèm theo Thông tư 18/2026/TT-BTC) để thực hiện thông báo doanh thu thực tế phát sinh (và đồng thời dùng để kê khai các loại thuế khác nếu có).
Lưu ý về thuế: Đối với HKD, CNKD chỉ thuộc diện thông báo doanh thu (doanh thu từ 1 tỷ đồng trở xuống), người nộp thuế không phải kê khai số thuế GTGT và thuế TNCN phải nộp trên mẫu này.
Người nộp thuế cần lưu ý 2 mốc thời gian quan trọng trong năm:
6 tháng đầu năm: Doanh thu thực tế phát sinh từ khi bắt đầu hoạt động đến hết ngày 30/6 phải được thông báo với cơ quan thuế quản lý trực tiếp chậm nhất vào ngày 31/7.
6 tháng cuối năm: Thời hạn thông báo doanh thu thực tế phát sinh trong 6 tháng cuối năm là chậm nhất ngày 31/01 của năm dương lịch tiếp theo.
Đối với hành vi chậm/không nộp thông báo doanh thu: Theo các quy định hiện hành (Nghị định 125/2020/NĐ-CP), hiện chưa có chế tài xử phạt hành chính cụ thể đối với hành vi vi phạm về thời hạn nộp loại thông báo doanh thu này.
Trách nhiệm của người nộp thuế: Dù chưa có chế tài xử phạt trực tiếp cho việc chậm nộp thông báo doanh thu, cơ quan thuế nhấn mạnh rằng điều này không làm thay đổi nghĩa vụ của người nộp thuế. HKD và CNKD vẫn có trách nhiệm phải thực hiện thông báo doanh thu đầy đủ và đúng thời hạn theo quy định.
Trường hợp phát sinh các nghĩa vụ thuế khác: Nếu hộ kinh doanh có phát sinh nghĩa vụ đối với các loại thuế khác (như thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường, phí bảo vệ môi trường...), việc chậm nộp hoặc không nộp tờ khai thuế theo đúng thời hạn sẽ bị xử phạt vi phạm hành chính về thời hạn nộp hồ sơ khai thuế hoặc hành vi trốn thuế theo Nghị định số 125/2020/NĐ-CP (trừ trường hợp chậm nộp tờ khai điện tử do sự cố kỹ thuật).
(Nhập *39 để xem thống kê các số tận cùng là 39)